

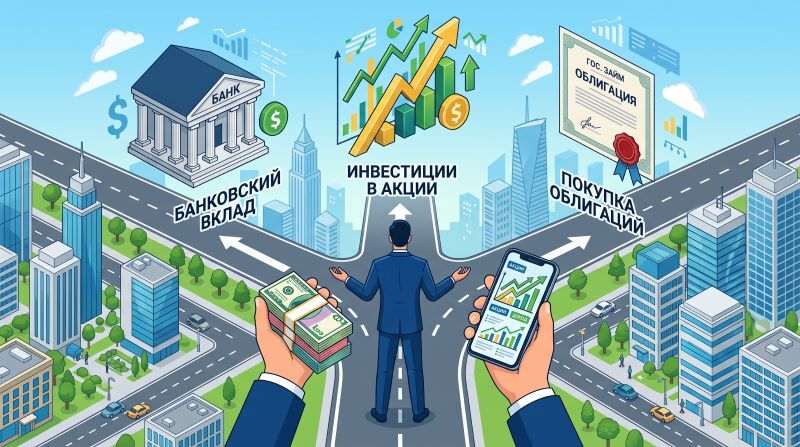
Сумма в 100 000 рублей — это тот порог, с которого многие начинают всерьёз задумываться об инвестициях. Это уже не «мелочь» на карманные расходы, но и не миллион, который требует сложных стратегий. Главный вопрос, который встаёт перед каждым, кто накопил эту сумму: куда инвестировать 100 000 рублей, чтобы они не обесценились под давлением инфляции, а принесли реальный доход?
В этой статье мы разберём все основные варианты: от максимально надёжных до более рискованных, но потенциально более доходных. Вы узнаете, куда можно инвестировать 100 000 с учётом вашей готовности к риску, и как грамотно распределить средства, чтобы получить лучший результат.
Почему 100 000 рублей — хорошая сумма для старта
Сумма в 100 тысяч рублей уже позволяет не просто сохранить накопления, но и получить ощутимый доход. При этом она достаточно мала, чтобы ошибка не стала катастрофой, но и достаточно велика, чтобы диверсификация имела смысл. Эксперты сходятся во мнении, что с этой суммы уже стоит делить сбережения на несколько частей и использовать разные инструменты.
Главное правило при ответе на вопрос «куда инвестировать 100000» — не вкладывать все деньги в один инструмент. Диверсификация снижает риски и повышает устойчивость вашего портфеля.
Вариант №1: Банковский вклад — надёжность превыше всего
Если вы задаётесь вопросом куда инвестировать 100000 рублей с минимальным риском, банковский депозит остаётся самым надёжным вариантом.
Что предлагает рынок в 2026 году:
В начале 2026 года максимальная ставка по годовым вкладам в крупнейших банках достигала 14,4%. Сейчас можно найти предложения на уровне 12–14% годовых. Если разместить 100 тысяч рублей на таком вкладе, через год можно получить около 114,4 тысячи рублей, а доход составит примерно 12–14 тысяч рублей.
Плюсы:
- Доход гарантирован и известен заранее
- Средства застрахованы государством (до 1,4 млн рублей)
- Минимальные риски
Минусы:
- Деньги «заморожены» на срок вклада — досрочное снятие ведёт к потере процентов
- При снижении ключевой ставки доходность новых вкладов будет падать
Кому подойдёт: консервативным инвесторам, которые не готовы рисковать и знают, что деньги не понадобятся в ближайшие 6–12 месяцев.
Вариант №2: Облигации — золотая середина
Для тех, кто готов принять умеренный риск, эксперты советуют обратить внимание на облигации. Это один из самых популярных ответов на вопрос куда можно инвестировать 100000 с балансом надёжности и доходности.
Облигации федерального займа (ОФЗ) — самые надёжные облигации, их выпускает Минфин России. Долгосрочные выпуски ОФЗ предлагают около 13,5% годовых, но с учётом налога 13% чистая доходность составляет около 11,7%. При вложении 100 тысяч рублей в ОФЗ через год вы получите около 111 700 рублей.
Корпоративные облигации крупных российских компаний могут приносить доходность выше банковских вкладов, особенно если держать бумаги до погашения.
Плюсы облигаций перед вкладами:
- Их можно продать в любой момент без потери начисленного дохода
- Процент фиксируется на весь срок до погашения — даже если ставки упадут
- Цена облигации может расти, давая дополнительный доход
Минусы:
- Цена может и снижаться — это доля риска
- Доходность чуть ниже, чем у лучших вкладов
Кому подойдёт: инвесторам с умеренным риск-профилем, которые хотят зафиксировать высокую доходность на долгий срок.
Вариант №3: Фонды денежного рынка — гибкость и ликвидность
Фонды денежного рынка (или фонды ликвидности) — ещё один консервативный инструмент, который предлагает доходность на уровне ключевой ставки.
С учётом налогов доход от 100 тысяч рублей за год составит около 11,3%. Главное преимущество — высокая ликвидность: вы можете вывести деньги в любой момент, в отличие от банковского вклада. Популярные фонды, например LQDT, позволяют вложить любую сумму, так как пай стоит копейки.
Кому подойдёт: тем, кто хочет сохранить деньги под процент, но при этом иметь к ним свободный доступ.
Вариант №4: Акции и биржевые фонды — для тех, кто готов рискнуть
Акции — это самый рисковый инструмент на фондовом рынке. Их цена может как расти, так и падать, а доход ничем не гарантирован. Однако исторически акции приносят самую высокую доходность при долгосрочном удержании.
Важное предостережение: неподготовленному человеку без специальных знаний не рекомендуется инвестировать в отдельные акции. Лучше вложиться в биржевые паевые инвестиционные фонды (БПИФ) или доверить деньги профессиональным управляющим.
При сумме 100 000 рублей эксперты рекомендуют делить сбережения: половину — на депозит или в паи БПИФ денежного рынка, а вторую половину — в рублевые облигации или паи БПИФ рублевых облигаций.
Кому подойдёт: инвесторам с горизонтом от 2–3 лет, готовым к колебаниям стоимости активов.
Оптимальные стратегии: как распределить 100 000 рублей
Эксперты предлагают несколько проверенных схем распределения 100 тысяч рублей.
Стратегия №1 (консервативная):
- 50% — на депозит или в паи БПИФ денежного рынка
- 50% — в рублевые облигации или паи БПИФ рублевых облигаций
Стратегия №2 (сбалансированная):
- 30–40% (30 000–40 000 ₽) — банковский вклад
- 40–50% (40 000–50 000 ₽) — облигации
- 15–20% (15 000–20 000 ₽) — альтернативные инструменты (например, краудлендинг)
Такое распределение позволяет получить совокупную доходность 13–17% годовых, контролировать риск и сохранять возможность быстро адаптироваться к изменениям рынка.
Стратегия №3 (умеренная):
- 70 000 рублей — на депозит
- 30 000 рублей — в облигации или инвестиционные фонды
Это позволит сохранить основную часть накоплений и одновременно повысить потенциальный доход.
Чего делать не стоит
Хранить свободные средства наличными эксперты не рекомендуют — инфляция постепенно уменьшает их покупательную способность. Также не стоит вкладывать все деньги в один инструмент, особенно в высокорискованный. И помните: рынок акций — это история для долгосрочных инвестиций, деньги, которые могут понадобиться в ближайшие месяцы, направлять туда не стоит.
Резюмируем
Итак, куда инвестировать 100000 рублей в 2026 году?
Выбор зависит от ваших целей и готовности к риску. Для консервативных инвесторов лучший ответ на вопрос куда можно инвестировать 100000 — банковский вклад или ОФЗ. Для тех, кто готов к умеренному риску, — сбалансированный портфель из вклада и облигаций. А для долгосрочных инвесторов с горизонтом от 3 лет — добавление акций и биржевых фондов.
Главное — не держать деньги «под подушкой» и помнить о диверсификации. 100 000 рублей — это сумма, которая уже может работать на вас и приносить реальный доход.